日本信用情報サービス株式会社
総合情報分析研究室
関口美由紀
『法人』を引き継ぐことで、何を手に入れるのか
宗教活動に伴うお布施や寄付などの収入には、原則として法人税がかかりません。この税制上の優遇を、宗教法人を取得するメリットとして堂々と掲げる仲介サイトがあることに驚かされます。
『年間収入8000万円以下は無税、申告不要』
信仰を支えるための税制度を、売買の売り文句にしてしまうとは。
(法人税法上の収益事業を行う場合は、年間収入が8,000万円以下でも法人税の申告が必要で、その収益事業から生じる所得には課税されます)
文化庁は、宗教活動を引き継ぐ意思のない者による法人格の取得は、宗教法人法の目的に合わず、脱税や資金洗浄を助長するおそれがあると指摘。2025年11月、M&A業界団体に対し、そのような売買の勧誘について自粛を求めました。
宗教法人の運営を引き継ぐことは、その資金や財産を管理する立場に就くことでもあり、この権限を別の目的に利用しようとする動きは、一般企業の売買にも通じる問題です。
後継者を探す経営者が、従業員の雇用や培ってきた技術を残すために会社を売却しても、買い手が事業の存続より会社の資産に目を向けていれば、承継後の経営は売り手の願いから大きく離れてしまいます。
M&Aの闇 ルシアン事件
2024年に報じられたルシアンホールディングスによる中小企業の買収問題では、茨城県の老舗納豆製造会社も被害を受けました。後継者を探していた経営者にルシアンを紹介したのは、大手仲介会社です。約30社を傘下に持つ多角的な経営の会社だとの説明を受け、2023年3月に買収が成立しました。
経営を譲り渡した直後、ルシアン側が指示したのは、製造会社の預金約3,500万円の送金。その後も毎月の売上の一部が買い手側へ送られていたとされ、従業員への給与の遅配や社会保険料・税金の未納が発生します。事業を続けるための資金が失われる中、買い手の代表者らとは連絡が取れなくなったと報じられました。
売り手に支払われるはずだった譲渡代金3,600万円も未払いとなり、買い手側へ移されるはずだった借入金の連帯保証まで元の経営者に残されていました。会社を手放しても、借入金に対する個人の責任は続いていたのです。
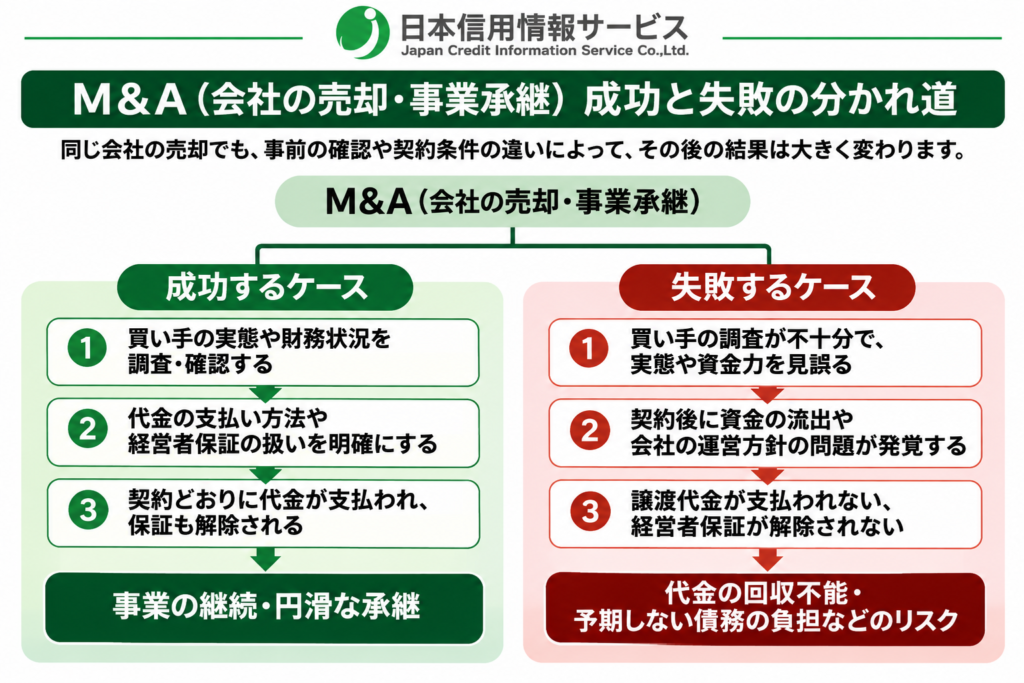
会社が金融機関から融資を受ける際、経営者個人が連帯保証人になる「経営者保証」では、会社が返済できなくなると保証人も返済を求められます。株式の売却や代表者の交代によって保証契約まで自動的に解除されるわけではなく、金融機関の同意と手続きが必要です。
元の経営者は株式を買い戻して社長に復帰し、地元の銀行や取引先の協力を得ながら、失われた資金を補って再建を進めました。事業を次の担い手へ託すはずが、会社を救うために再び経営を引き受ける結果となったのです。
仲介業者の紹介と調査の中身
売り手は、大手仲介会社から買い手を紹介され、その買収実績についても説明を受けていました。では、仲介業者は相手の何を調べ、その結果を売り手にどう伝えるべきなのでしょうか。
中小企業庁は、不適切な買い手や経営者保証を巡るトラブルなどに対応するため、2024年8月30日に「中小M&Aガイドライン」を改訂し、仲介業者などに買い手の調査と、その概要・結果の依頼者への報告を求めました。経営者保証についても、M&A成立前の金融機関等への相談や、最終契約での扱いの調整を盛り込んでいます。
業界内でも、M&A支援機関協会が2024年10月に「特定事業者リスト」の運用を始め、2025年4月には制度を大幅に改訂しました。経営者保証の未解除や譲渡代金の未払いなど、一定の事由に該当する買い手の情報を共有し、不当な取引による被害を防ぐ仕組みです。
売り手も、仲介業者が制度に参加しているか、その情報を目の前の買い手の調査にどう活用したかまで確かめる必要があります。資金力を裏付ける資料や、過去の買収先の経営状況について具体的な説明を求めることで、「調査済み」という言葉の中身を判断できます。
経営を託す前に、人物と約束の裏付けを取る
ルシアン問題では、会社の資金が流出し、約束された経営者保証の解除も行われなかったとして、被害企業が告訴に踏み切りました。しかし、2026年8月の報道でも、関係者が逮捕されていない状況が伝えられています。
後から約束を果たせなくなったのか、初めから果たす気がなかったのか。詐欺として責任を問うには、契約した時から相手をだます意思があったことを立証する必要があり、約束が守られなかったという結果だけでは、その意思まで証明することは困難です。
資金を動かす権限を渡した後では、失ったものを取り戻すためにも時間と負担がかかります。不正を企む人物を経営に入り込ませないために、契約前の調査で目を向けるべきなのは、会社の紹介資料に載っていない経歴や過去のトラブルです。
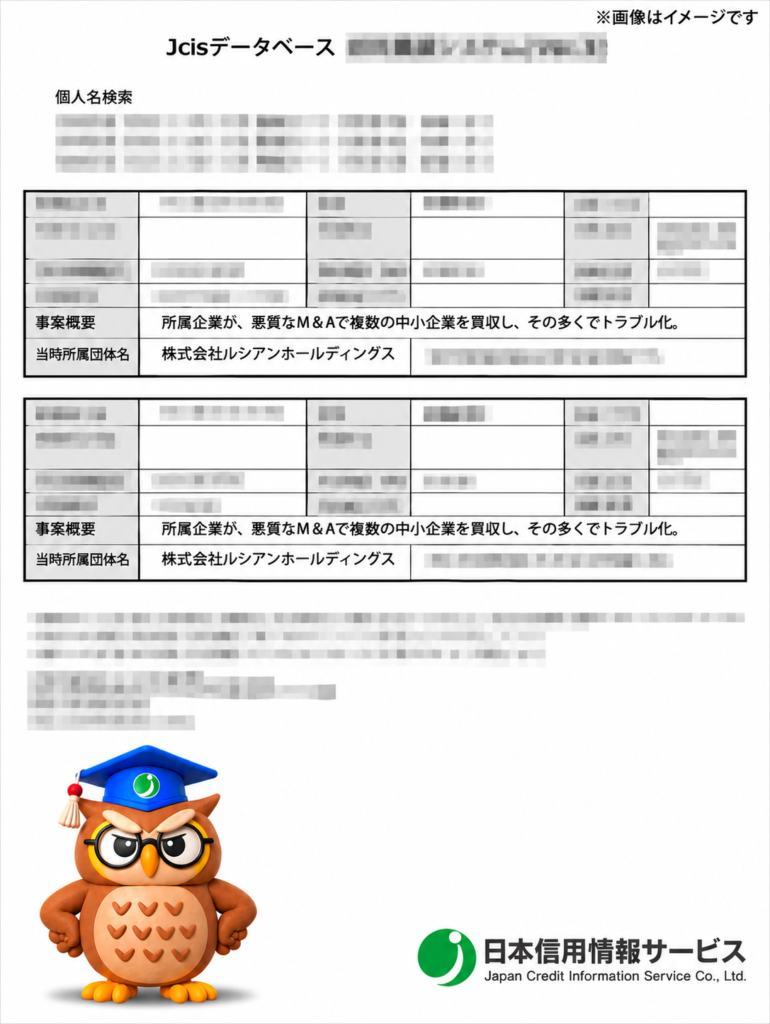
日本信用情報サービスの「JCIS WEB DB® Ver.3」では、関係者2名についての情報が記載されているのを確認しました。
買い手の法人名だけでなく、代表者や役員個人の氏名も調べることで、相手の説明とは別の角度から、経営を任せてよいかを判断できます。
反社チェック・コンプライアンスチェックでは、利用するサービスの選定も重要です。どの新聞や公表資料を収録し、どこまで過去にさかのぼれるのかによって、調査で把握できる内容は異なります。検索結果を読む際は、同姓同名の別人との取り違えを防ぎ、本人が当時どのような立場で関わっていたかまで確認する。その経緯と買い手の説明が食い違うなら、追加の調査や説明を求め、疑問を残したまま契約を進めない姿勢が必要です。
人物を調べる作業と並行して、譲渡代金の支払い方法や買収後の資金管理を取り決め、経営者保証の解除については売却前から金融機関と調整します。誰がいつまでに手続きを進め、何をもって完了とするのか。契約書に記された約束が実際に履行されたかを確かめるまでが、一連の確認です。
宗教法人の承継でも企業のM&Aでも、活動や事業の将来を託す相手を、名称や紹介時の説明だけで選ぶことは避けたいものです。適切な調査手段で人物の過去を確かめ、契約で条件を定め、約束の履行を見届ける。この積み重ねが、大切な事業を守る企業防衛につながります。

 最新コラム