日本信用情報サービス株式会社
情報分析部
関口美由紀
宗教活動の承継か、法人格の取得か
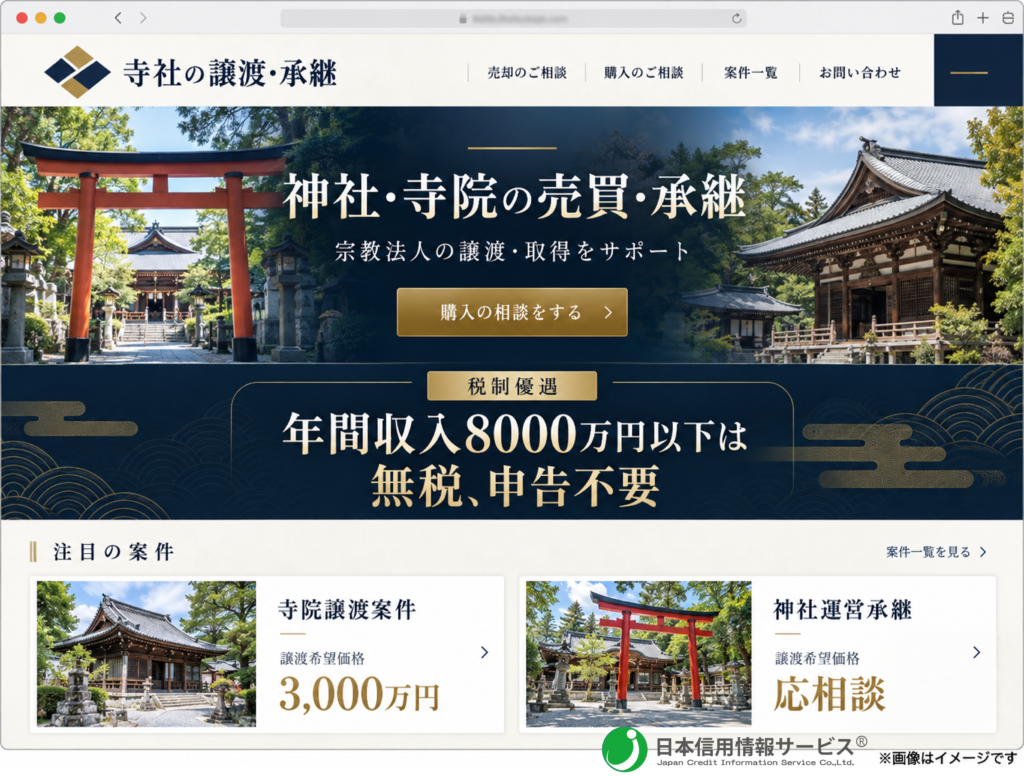
土地建物付きなら1億1,000万円、法人格のみなら6,000万円。
これは、宗教法人の売買を専門に扱う仲介サイトに掲載された譲渡希望価格です。 後継者のいない寺社にとって、宗教活動を続けるために新たな担い手を見つけたいと思うのは当然のことです。ところが、宗教法人売買の仲介サイトの中には、宗教活動の承継よりも、法人格を取得することで得られる税制上の優遇を前面に出しているものもありました。
文化庁は、法人格が脱税や資金洗浄(マネーロンダリング)に悪用されるおそれを指摘し、2025年11月、M&A業界団体に協力を要請。宗教活動の継続・継承を目的としない取引は宗教法人法の目的に合致しないとして、そのような取引を呼びかける行為を行わないよう求めました。
住職や宮司の不在、運営資金の不足、礼拝施設の喪失などで宗教活動が途絶えても、法人格は自動的には失われません。活動を停止したまま法人格が残る「不活動宗教法人」は、2025年末時点で全国5,286法人に上りました。こうした休眠状態の法人格を取得し、犯罪に利用しようとする者がいるのです。
資金の出所を覆う隠れ蓑
宗教法人が不正利用の標的になる理由の一つは、宗教活動に伴うお布施や寄付などの収入が、原則として法人税の課税対象にならないことです。法人の運営を引き継いで資金を管理する立場を得れば、収入の受け入れから帳簿の作成、税務申告に至るまで、金銭の扱いに関与できます。
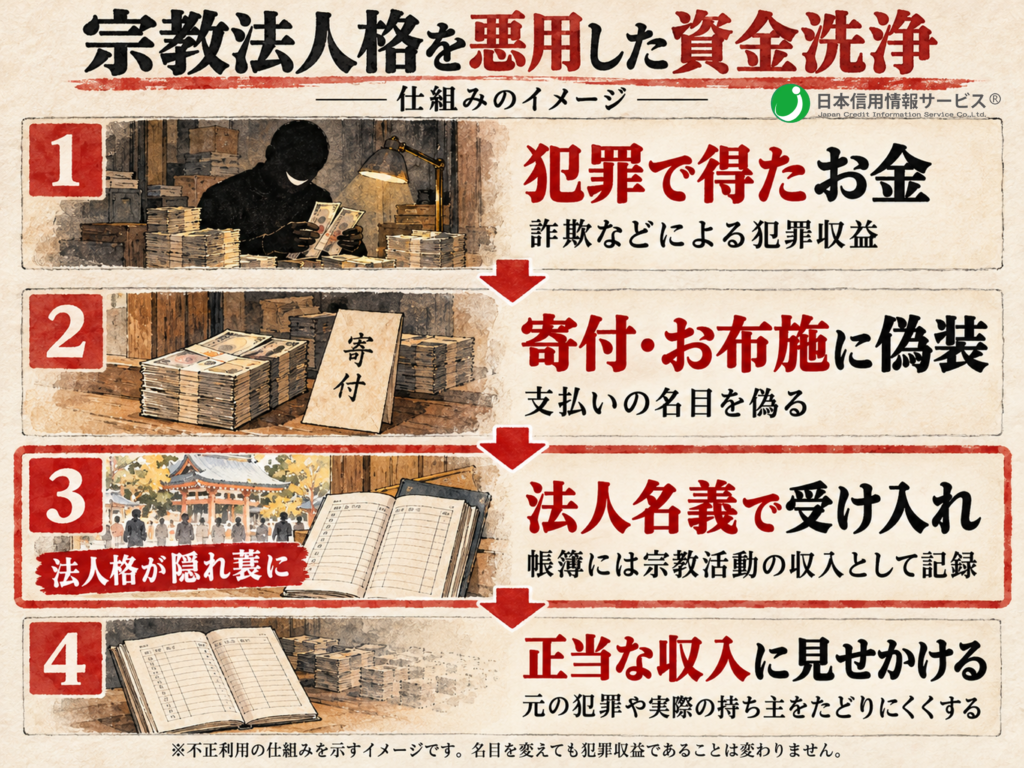
脱税に利用されるのは、この宗教活動による収入と、課税対象となる事業所得との区分です。法人税法上の収益事業から生じる所得には課税されるため、事業で得た代金を帳簿上だけ「お布施」に変えても、納税義務は変わりません。それを宗教活動による収入として申告から除外し、事業所得を隠すことで、納めるべき税金を免れようとするのです。
悪用の目的は、税金を免れることだけにとどまりません。犯罪収益を寄付やお布施と偽って法人名義の口座に受け入れれば、帳簿には信仰に基づく収入であるかのように記録されます。こうして、犯罪で得た「汚いお金」を、正当に得た「きれいなお金」に見せかけ、元の犯罪とのつながりをたどりにくくするのが資金洗浄(マネーロンダリング)です。そこで隠れ蓑にされるのが、信仰に基づくお布施や寄付を受け入れる宗教法人です。
企業防衛の要は、運営者と活動実態の確認
寺社との取引や寄付を検討する企業は、その名称や沿革だけでなく、現在、誰が運営し、資金を管理しているのかを調べる必要があります。寺社の名前が変わらなくても、代表役員や資金管理の担当者が以前と同じとは限りません。過去の取引や付き合いで得た信用を、現在の判断にそのまま使わないことが大切です。
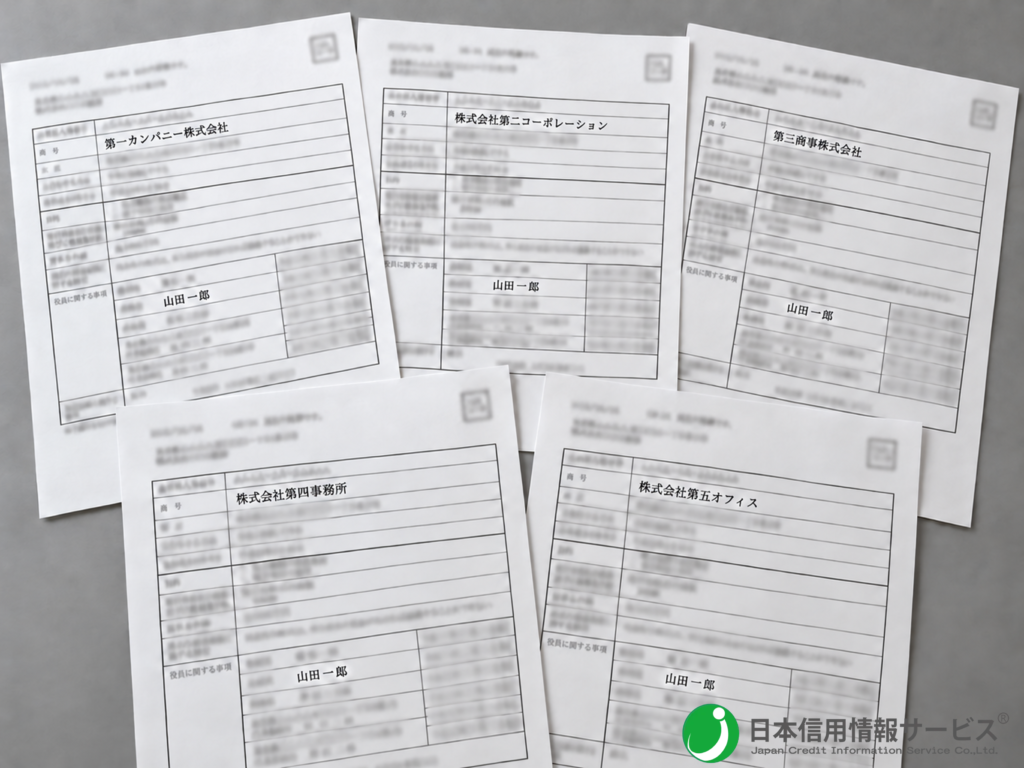
まず手掛かりとなるのが、代表役員の氏名や変更履歴が記された登記情報です。交代があれば、その経緯を法人側に尋ね、現在の活動内容についても説明を求めます。役員交代は通常の承継でも行われるため、変更だけで不正と判断せず、登記と説明の食い違いを調べることが大切です。
代表者や取引に関わる役員には、反社チェック・コンプライアンスチェックを行い、法人名だけでは捉えられない個人の経歴や関係を調べます。契約や支払いの段階では、担当者の権限、資金の使途、振込先の名義を照合し、不明点を解消してから手続きを進めるべきです。
書類や説明で活動状況がつかめなければ、所在地を訪ね、施設の利用状況や管理状態を確かめる方法も有効です。現地の様子と説明された活動に相違があれば、その理由を尋ね、契約や寄付を進めてよいかを判断する材料とします。
これらの調査を、取引開始時の一度で終わらせてはいけません。
代表者や担当者、活動内容、振込先などに変更が生じた際には、理由を確かめ、判断の根拠となる情報を更新することが求められます。相手が宗教法人であっても、企業間取引と同じように、人と資金の動きを確かめ続けることが企業防衛につながります。
 最新コラム